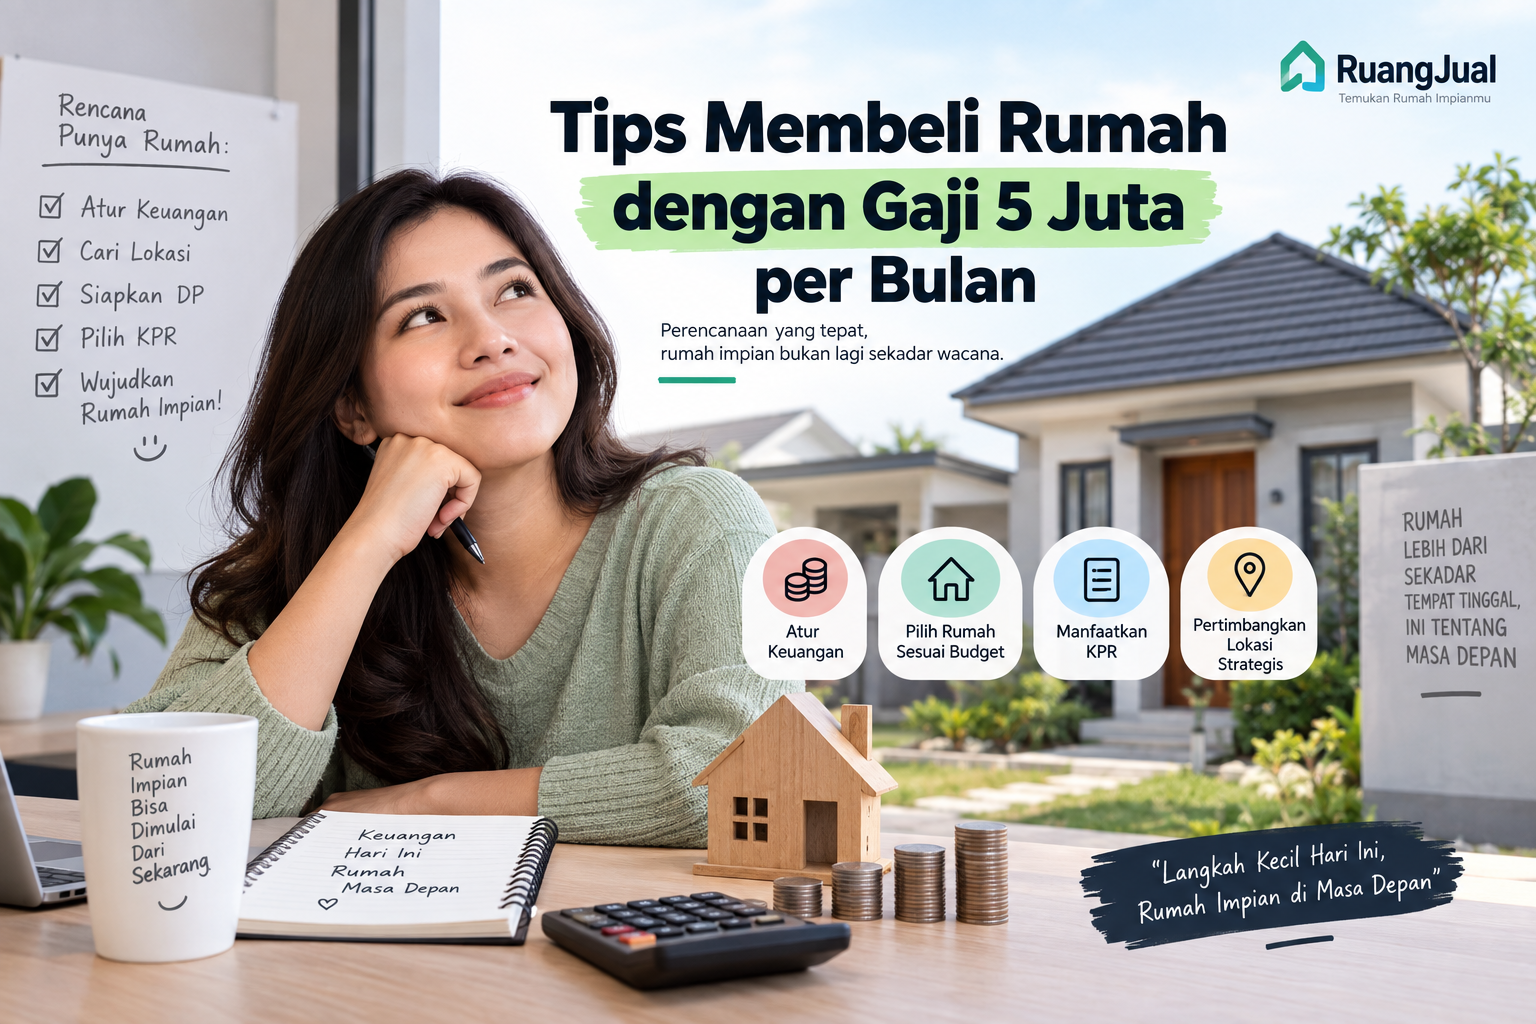
Memiliki rumah sendiri merupakan impian banyak orang. Namun, bagi seseorang yang memiliki penghasilan Rp5 juta per bulan, membeli rumah membutuhkan perencanaan keuangan yang matang agar cicilan tidak mengganggu kebutuhan sehari-hari.
Kabar baiknya, dengan perencanaan yang tepat, penghasilan Rp5 juta tetap dapat menjadi awal untuk memiliki rumah. Kuncinya adalah menentukan harga rumah yang sesuai kemampuan, menyiapkan uang muka, mengatur pengeluaran, dan memilih skema pembiayaan yang tepat.
Berikut beberapa tips yang dapat dilakukan sebelum membeli rumah dengan gaji Rp5 juta per bulan.
Hitung Kemampuan Membayar Cicilan
Sebelum mencari rumah, langkah pertama adalah mengetahui berapa besar cicilan yang mampu dibayar setiap bulan.
Jangan langsung menentukan rumah berdasarkan harga yang diinginkan. Sebaiknya hitung terlebih dahulu pendapatan dan pengeluaran rutin seperti makan, transportasi, listrik, internet, kebutuhan keluarga, serta tabungan.
Sebagai contoh, jika penghasilan Rp5 juta per bulan, Anda perlu menyisakan dana untuk kebutuhan hidup dan dana darurat. Jangan sampai seluruh penghasilan digunakan untuk membayar cicilan rumah.
Semakin besar cicilan dibandingkan penghasilan, semakin terbatas pula ruang untuk memenuhi kebutuhan lainnya.
Tentukan Harga Rumah Sesuai Kemampuan
Setelah mengetahui kemampuan membayar cicilan, tentukan kisaran harga rumah yang realistis.
Jangan hanya mempertimbangkan harga jual rumah. Ada biaya lain yang perlu diperhitungkan, seperti uang muka, biaya administrasi, notaris atau PPAT, pajak, biaya KPR, dan biaya renovasi jika rumah membutuhkan perbaikan.
Karena itu, memiliki target harga rumah sejak awal akan membantu Anda menyaring pilihan properti yang sesuai.
Siapkan Uang Muka Rumah
Uang muka atau DP merupakan salah satu biaya yang perlu disiapkan ketika membeli rumah dengan KPR.
Semakin besar uang muka yang tersedia, semakin kecil jumlah pinjaman yang perlu dibiayai. Namun, jangan menghabiskan seluruh tabungan hanya untuk membayar DP.
Tetap sisakan dana untuk kebutuhan darurat dan biaya setelah membeli rumah.
Pertimbangkan Rumah dengan Harga Terjangkau
Dengan penghasilan Rp5 juta per bulan, Anda dapat mempertimbangkan rumah dengan harga yang lebih terjangkau, termasuk rumah di kawasan yang sedang berkembang.
Lokasi yang sedikit lebih jauh dari pusat kota terkadang menawarkan harga rumah yang berbeda. Namun, tetap perhatikan akses menuju tempat kerja, transportasi, sekolah, pasar, rumah sakit, dan fasilitas umum lainnya.
Rumah murah belum tentu menjadi pilihan yang tepat jika biaya transportasi dan waktu perjalanan terlalu besar.
Pertimbangkan Rumah Subsidi
Bagi masyarakat dengan penghasilan tertentu, rumah subsidi dapat menjadi salah satu pilihan yang perlu dipertimbangkan.
Rumah subsidi memiliki ketentuan dan persyaratan yang berbeda dengan rumah komersial. Karena itu, calon pembeli perlu memeriksa persyaratan yang berlaku dan memastikan dirinya memenuhi kriteria sebelum mengajukan pembelian.
Jangan hanya melihat besarnya cicilan. Periksa juga lokasi, kualitas bangunan, akses jalan, fasilitas sekitar, serta ketentuan yang berlaku pada rumah tersebut.
Jangan Lupa Menyiapkan Dana Darurat
Salah satu kesalahan yang sering terjadi ketika membeli rumah adalah menggunakan hampir seluruh tabungan untuk DP dan biaya transaksi.
Padahal, setelah memiliki rumah masih ada berbagai kebutuhan yang mungkin muncul, seperti perbaikan rumah, perabotan, listrik, air, dan kebutuhan tidak terduga lainnya.
Karena itu, sebelum mengambil KPR, usahakan memiliki dana darurat yang terpisah dari dana untuk membeli rumah.
Kurangi Utang Konsumtif
Jika memiliki cicilan kartu kredit, pinjaman online, cicilan kendaraan, atau utang konsumtif lainnya, pertimbangkan kondisi tersebut sebelum mengajukan KPR.
Jumlah cicilan yang sudah berjalan dapat memengaruhi kemampuan keuangan dan penilaian pengajuan kredit.
Dengan mengurangi utang konsumtif, sebagian penghasilan dapat dialokasikan untuk tabungan rumah dan kebutuhan jangka panjang.
Cari Rumah di Beberapa Lokasi
Jangan hanya mencari rumah di satu kawasan.
Bandingkan harga rumah di beberapa daerah yang masih memungkinkan untuk perjalanan sehari-hari. Perbedaan harga antarwilayah bisa cukup besar.
Misalnya, Anda dapat membandingkan rumah di beberapa kawasan di sekitar Jakarta, Bogor, Depok, Tangerang, dan Bekasi sesuai kebutuhan dan kemampuan.
Selain harga, perhatikan juga akses transportasi dan waktu tempuh menuju tempat kerja.
Bandingkan Harga Rumah Sebelum Membeli
Ketika menemukan rumah yang menarik, jangan langsung melakukan transaksi.
Cari beberapa rumah dengan spesifikasi yang serupa di kawasan yang sama. Bandingkan:
- Harga rumah
- Luas tanah
- Luas bangunan
- Jumlah kamar
- Kondisi bangunan
- Lebar jalan
- Fasilitas sekitar
- Akses transportasi
- Status sertifikat
- Biaya tambahan
Perbandingan tersebut dapat membantu Anda mengetahui apakah harga yang ditawarkan sesuai dengan kondisi properti.
Periksa Kondisi Rumah Secara Langsung
Foto pada iklan belum tentu menggambarkan kondisi rumah secara keseluruhan.
Jika sudah menemukan rumah yang sesuai, datang langsung ke lokasi. Periksa kondisi atap, plafon, dinding, lantai, kamar mandi, saluran air, instalasi listrik, serta akses menuju rumah.
Jika membeli rumah bekas, biaya renovasi juga perlu dimasukkan ke dalam perhitungan anggaran.
Periksa Legalitas Sebelum Transaksi
Selain kondisi bangunan, legalitas merupakan hal yang sangat penting.
Pastikan informasi mengenai kepemilikan tanah dan rumah dapat diperiksa. Periksa dokumen yang berkaitan dengan properti dan pastikan proses transaksi dilakukan secara jelas.
Untuk transaksi jual beli rumah, Anda dapat menggunakan bantuan notaris atau PPAT untuk membantu proses yang diperlukan.
Jangan terburu-buru membayar uang dalam jumlah besar sebelum informasi mengenai rumah dan dokumennya jelas.
Jangan Terjebak Cicilan yang Terlalu Berat
Cicilan rumah biasanya berlangsung dalam jangka panjang. Karena itu, jangan hanya melihat apakah cicilan tersebut bisa dibayar saat ini.
Pertimbangkan juga kondisi keuangan beberapa tahun ke depan.
Anda mungkin memiliki kebutuhan lain seperti menikah, memiliki anak, membeli kendaraan, biaya pendidikan, atau kebutuhan keluarga lainnya.
Rumah seharusnya menjadi bagian dari perencanaan keuangan jangka panjang, bukan membuat seluruh penghasilan habis untuk membayar cicilan.
Contoh Perencanaan Gaji Rp5 Juta untuk Membeli Rumah
Misalnya seseorang memiliki penghasilan Rp5 juta per bulan.
Salah satu cara sederhana adalah membagi penghasilan untuk beberapa kebutuhan:
- Kebutuhan sehari-hari
- Cicilan atau biaya tempat tinggal
- Tabungan untuk DP rumah
- Dana darurat
- Transportasi
- Kebutuhan lainnya
Besarnya setiap pos tentu berbeda karena kondisi setiap orang tidak sama.
Jika saat ini belum mampu mengambil KPR, tidak berarti Anda tidak bisa memiliki rumah. Salah satu alternatifnya adalah menabung terlebih dahulu sambil mencari properti yang sesuai dengan kemampuan.
Berapa Harga Rumah yang Cocok untuk Gaji Rp5 Juta?
Tidak ada satu angka harga rumah yang pasti cocok untuk semua orang dengan gaji Rp5 juta.
Kemampuan membeli rumah dipengaruhi oleh banyak faktor, seperti:
- Penghasilan bersih
- Pengeluaran bulanan
- Jumlah tanggungan
- Cicilan yang sedang berjalan
- Besarnya uang muka
- Tenor kredit
- Suku bunga
- Dana darurat
- Harga rumah yang dipilih
Karena itu, jangan menggunakan angka gaji saja untuk menentukan harga rumah. Hitung kondisi keuangan secara keseluruhan.
Cari Rumah Sesuai Budget
Setelah mengetahui kemampuan keuangan, Anda dapat mulai mencari rumah berdasarkan harga dan lokasi yang sesuai.
Di RuangJual, pencarian properti dapat digunakan untuk menemukan berbagai pilihan rumah berdasarkan lokasi dan kebutuhan. Dengan membandingkan beberapa listing, calon pembeli dapat melihat pilihan properti sebelum menentukan rumah yang ingin dikunjungi.